传闻变成现实,南北丰田终于还是“合体”了。
以后卡罗拉和雷凌会不会要被砍掉一个,现在是真的不好说,因为丰田在中国的问题,不是某款车型好或者不好,它是整个机制都有点拉。
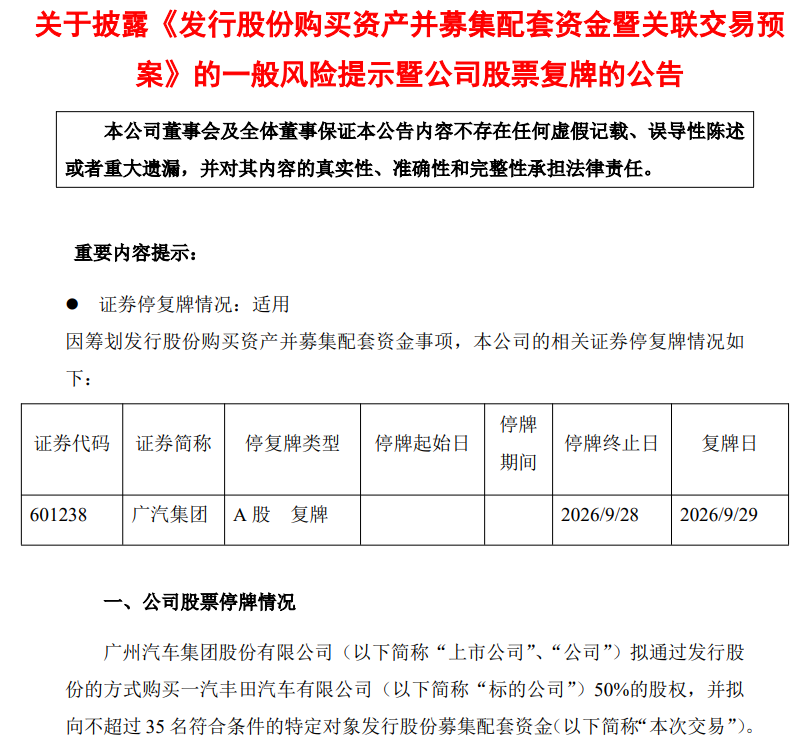
今年上半年丰田在国内的销量下滑超过17个点,具体到两家合资公司,一汽丰田跌了27%,而广汽丰田只跌了6.3%,也就是说虽然大家一起掉队,但步调完全不同,这是因为铂智系列本身就卖得更好,两家合资公司的差距几乎全都出在纯电车型上,即便一汽已经开始抱比亚迪和Momenta的大腿,但广汽的纯电平台、智能供应链和新能源运营经验,是花钱买不来的。
同一套中国首席工程师制度,做出来的结果差几倍,丰田自然不开心,这也是两家合资公司能成功“合体”的关键。
当然,“合体”的好处是实打实的,比如典型的车型内耗,新一代卡罗拉只由一汽生产,雷凌没有后续,也算是间接承认了双车战略失败,以后丰田不需要为了平衡两家合资公司的利益把产品硬拆成两款。另外,对供应商的议价能力、线下门店的车型分配等等,理论上也会在“合体”得到一定程度的优化。
不过,如果你把这次“合体”看作丰田翻身的信号,那就把问题想简单了。广汽买的只是天津、长春、成都的整车基地和配套发动机工厂,一汽仍然没有产品定义权,铂智系列的成功经验能不能直接复制到一汽的体系里,跟股权怎么换是两件事。
这几年日系品牌在中国的份额从2020年的23%收缩到8%上下,几乎都快输麻了,对于丰田来说,现在确实已经到了某种“诺基亚时刻”,今年上半年两家合资公司的纯电车型加起来卖不到7万辆,品牌的基本盘还是燃油和混动,以凯美瑞为例,混动版本的销量去年涨了62%,丰田最忠实的客户群其实是“打死不碰电车”的那批人,但他们不会永远年轻,一旦到了换车节点,就要在“再买一台丰田混动”还是“买台像样的电车”之间二选一。
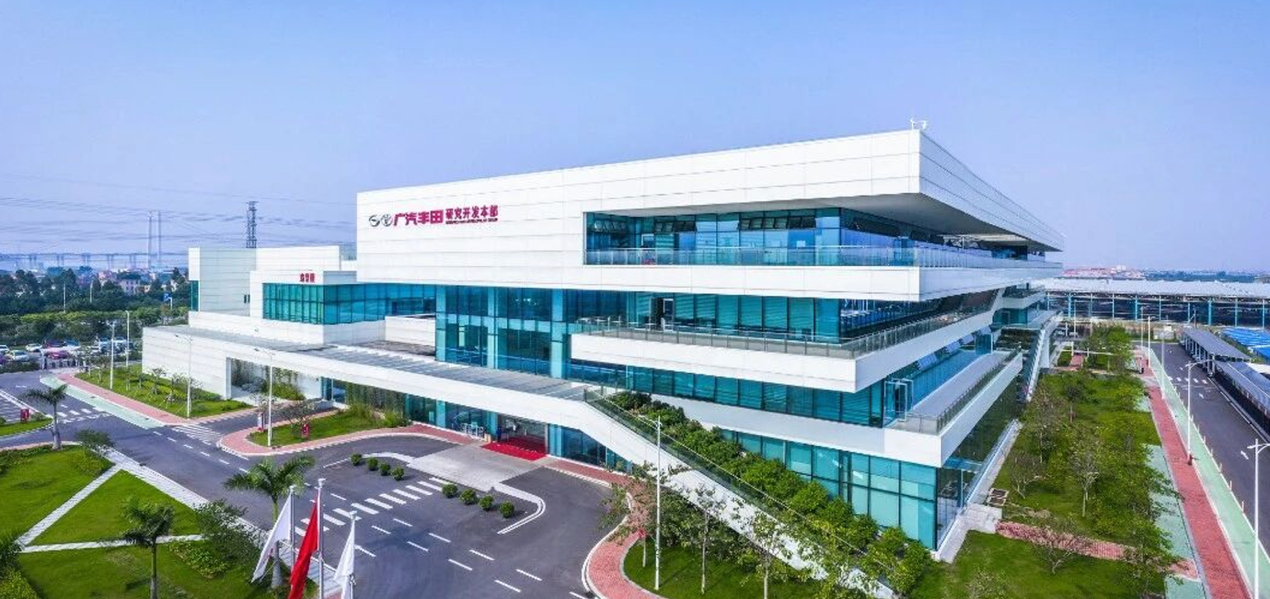
所以丰田想要在中国市场重新起飞,跟两家公司是不是合并了没有关系,本质上看的是新股东能不能输送电动化和智能化的能力。
而从更现实的角度,四个轮子的生意天然不好做,不是因为竞争激烈,是商业模式很差,研发、工厂、产线,每一样都要花大钱,现金流还极其滞后,国内新势力入场后,又把难度往上推了一层,开发更快、换代更勤、定价更低,虽然新势力们至今普遍还处在自己把自己干盈亏的状态,但因为有母集团和地方国资输血,大多数依旧活得很好。相比之下,丰田只能自食其力,经不起价格战的长期消耗,通过“合体”达到一种治标又治本的目的,就显得很合理了。